КАСКО: франшиза, «тотал» и что фиксировать после повреждения
«У меня КАСКО, там всё застраховано» — фраза, которая звучит ровно до первого отказа. Я слышал её от человека, который поставил машину во двор, утром обнаружил вмятину на задней двери и поехал «просто починить по полису». Починить не вышло: в полисе был пункт о сроке уведомления, был пункт о порядке ремонта, был пункт о франшизе, и все три сработали против него за один разговор. Полис он, честно говоря, читал один раз — при покупке, в магазине, где менеджер торопился.
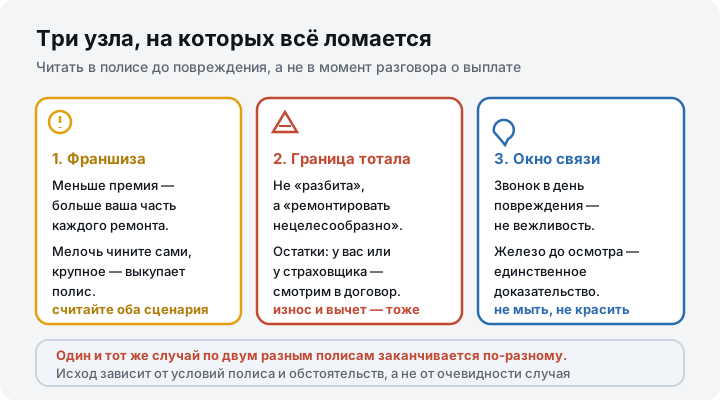
Разговор про КАСКО у нас обычно сводится к «дорого / недорого», а надо к другому: что именно вы подписались делать и что именно вам обещают в обмен. Ниже — три узла, на которых всё ломается (франшиза, «тотал», сроки), чем урегулирование по КАСКО отличается от знакомой всем схемы по ОСАГО, и что снимать и сохранять в первые сутки, чтобы потом не вспоминать детали по памяти. Правила и суммы меняются, сверяйтесь с действующими — я описываю порядок, а не тарифы и не условия конкретного договора.
Коротко:
- Франшиза — это не «скидка навсегда», а ваша часть каждого повреждения: при маленьком ремонте вы платите почти всё сами, при большом экономия становится заметна.
- «Тотал» — не «машина разбита», а договорная граница: ремонт признан нецелесообразным. Что считают ущербом и что делать с остатками — зависит от полиса, и это надо знать до, а не после.
- Ремонт неоригиналом, «направление на сервис» или деньги на руки — три разных сценария урегулирования; в полисе обычно прописан механизм выбора, и выбирает его не всегда владелец.
- Звонок и заявление в срок — не вежливость, а условие. Пропустили окно — ответ зависит от того, как в договоре описаны последствия, а не от того, насколько случай очевиден.
- Самовольный ремонт до осмотра лишает вас главной возможности доказать размер: что было повреждено, видно по железу, а не по фото готового крыла.
- Снимайте всё: положение машины, повреждения крупно, окружение, данные участников, копии бумаг. Дальше это пригодится и страховой, и вам.
Что значит «застраховано всё»: три корзины случаев
В полисе всегда есть набор рисков — то, что застраховано, и набор исключений — то, что нет. Практически все споры рождаются не из «страховая жадная», а из того, что человек не отличает три корзины:
- Повреждение машины — угон, удар, град, пожар, действия третьих лиц. Обычно это ядро договора, но и здесь есть оговорки: кто был за рулём, где стояла машина, были ли документы.
- Ответственность — то, что вы могли бы оплатить чужой ремонт. По КАСКО это отдельный блок, и он не заменяет обязательный полис, а дополняет.
- Сопутствующие расходы — эвакуация, хранение, иногда юридическая поддержка. Часто самые полезные вещи в реальных жизненных ситуациях и часто — с лимитами.
Ещё одна бытовая путаница: КАСКО не лечит «машина не заводится». Оно про повреждения, а не про поломки, и это принципиально: отказ по заявлению «сгорел стартер» — нормальная работа договора, а не произвол. Если нужен разговор про обязательную страховку гражданской ответственности, это соседняя тема, и там другой набор правил — коротко про ОСАГО. Я бы не пытался выводить из одной схемы ответы для другой.
Франшиза: скидка на входе, отсечка на выплате
Франшиза — это часть ущерба, которую вы оставляете себе. Условная и безусловная — два механизма, и разница между ними чувствуется именно на мелких повреждениях.
- Безусловная: из суммы возмещения всегда вычитают размер франшизы. Повреждение на чуть больше франшизы — и на руки вы получаете копейки; смысл появляется, когда сумма ремонтная и серьёзная.
- Условная: если ущерб ниже порога — не платят ничего, если выше — платят всё, не вычитая. Для человека, который бьёт «по мелочи» раз в год, это часто выгоднее; для того, кто ездит аккуратно и боится крупного — спорный выбор.
Где франшиза работает на вас: вы платите заметно меньшую премию и не трогаете полис из-за царапины на парковке, которая иначе «съедает» скидку на следующий год. Где работает против вас: вы вносите свою часть при каждом обращении, и на среднем ремонте это уже ощутимо. Я бы советовал перед подписанием сесть и прикинуть два сценария на бумаге: «разбито крыло и фара» и «поцарапана дверь». В одном франшиза почти не видна, в другом она и есть весь ваш ремонт.
И отдельная ловушка, о которой молчат: чем больше франшиза, тем меньше премия, но тем больше случаев, когда обращаться просто нет смысла. Через два года аккуратной езды вы можете обнаружить, что сэкономили на полисе и оплатили два ремонта сами.
«Тотал» и остатки: что остаётся после выплаты
Тотальная гибель — это не «машина разлетелась в щепки». Это договорная граница: стоимость восстановления признана настолько близкой к стоимости машины, что ремонтировать экономически бессмысленно. Где проходит эта граница и что именно считается — записано в правилах, и в разных полисах записано по-разному; спрашивать «а у вас какой процент» у знакомого бесполезно.
Что происходит дальше и почему это всегда неприятно:
- Сумма выплаты считается от оценочной стоимости, из неё вычитают износ и вашу франшизу — если условия предусматривают вычитание.
- Остатки — то, что от машины осталось — по условиям договора могут остаться у вас или перейти страховщику. Если остались у вас, это и товар, и головная боль: машину без учёта сложно продать, и продавать придётся по частям.
- Разговор про «а можно я оставлю кузов и заберу деньгами меньше» возможен не всегда; ответ зависит от полиса и обстоятельств.
Механически это близко к тому, что мы разбирали на примере снятия с учёта: железо, которое формально погибло, продолжает создавать вопросы, если вы не закрыли за ним бумагу. И ещё честная оговорка: в случае с гибелью оценка — это не истина в последней инстанции, а результат методики, и с ней спорят, если есть основания; я бы начинал спор не с эмоций, а с документов.
Ремонт неоригиналом, сервис «по направлению» и деньги на руки
Три способа закрыть повреждение, и у каждого свои грабли:
- Направление на ремонт — вы отдаёте машину в указанный сервис и получаете отремонтированную. Неприятный момент — сроки и очередь, а также то, что «ваш» сервис и сервис из полиса редко совпадают. Как проверяют мастерскую — в разборе, как выбрать автосервис.
- Деньгами — вы получаете расчёт и ремонтируетесь где хотите. Разница между «по смете» и реальным счётом из сервиса — обычное дело, и она ваша.
- Неоригинальные детали — там, где договор это допускает, встаёт вопрос качества: аналог аналогу рознь. Если для вас принципиально «только заводское», это надо видеть в полисе, а не объяснять на приёмке.
Отдельная история — скрытые повреждения. Разобрали бампер, а под ним кронштейн. Правильное действие одно: не собирать обратно и немедленно заявить дополнительную экспертизу, а не «доделаем за свои, а там будет видно». Смету до подписания полезно показать независимому человеку, который считает сметы каждый день; если отказ объясняют «у нас так принято» — это не аргумент.
КАСКО и ОСАГО: один бампер, два разных сценария
Это место, где люди путаются чаще всего, и здесь нужна чёткая граница: обязательный полис ответственности возмещает вред, который причинили вы — чужой машине, и там действует свой порядок, свои лимиты и своя методика. Ваш собственный ремонт покрывает КАСКО, и там правила диктует договор, а не закон об обязательном страховании.
- Кто виноват. В КАСКО часто важно не то, кто виноват, а то, попадает ли случай под риски. Нет виновного — ущерб ваш, и платить по нему или нет, решает полис.
- Куда идти. При своей аварии по КАСКО вы работаете со своим страховщиком; когда вы пострадали от чужой — параллельно живёт линия по ответственности виновника.
- Что с ремонтом. По одному договору вам могут выдать направление, по другому — выплату, и выбор механизма обычно за правилами, а не за желанием.
Поэтому не переносите опыт «как было по ОСАГО» на КАСКО. Там, где в обязательной страховке всё унифицировано, в добровольной работает текст вашего договора: ровно поэтому две одинаковые вмятины в один и тот же день заканчиваются по-разному. Пошаговый порядок на месте аварии, независимо от вида полиса, — в гайде про действия при ДТП.
«Не позвонил в срок» и ремонт, сделанный самовольно
В полисах почти всегда есть окно: столько-то дней/часов на уведомление, и сроки в разных договорах разные. Пропуск окна — не «автоматический отказ» и не «автоматическая выплата»: всё зависит от того, как сформулированы последствия, и от того, можно ли установить обстоятельства без вас.
Второй типичный самострел — «я уже починил». Покажите мне хотя бы один случай, где после самовольного ремонта вопрос закрывали без разговора. Повреждения до осмотра — это единственное доказательство объёма; крыло в краске доказать ничего не может. Третий — «мы с вторым участником договорились на словах»: если нет бумаг, у страховой нет ни виновного, ни обстоятельств, и весь случай держится на вашей памяти.
Что с этим делать после отказа или урезания: читать условия, требовать письменного обоснования, считать, что именно нарушено, и только потом писать претензию. Эмоции в переписке работают против вас; датированные факты — за.
Что фиксировать в первые сутки
- Положение: машина, окружение, следы, где что лежит. Несколько кадров с расстояния, потом вплотную, потом детали крупно.
- Само повреждение: свет, масштаб (рука или монета рядом — старая привычка, которая спасает спор), снимок до первой мойки.
- Люди и бумаги: данные участников, свидетели, оформленные документы о факте. Не «номер телефона на салфетке».
- Уведомление: звонок в страховую сразу, с фиксацией, когда, куда и кому вы звонили, и какой номер вам присвоили.
- Хранение: если машину увезли или оставили во дворе, записывайте куда именно; доступ к ней понадобится на осмотре.
- Смета и переписка: всё в одну папку, с датами. Через полгода восстановить хронологию нереально.
Фото в хозяйственных спорах — то место, где чат помогает, если не переоценивать его возможности: разобрать снимок, подсветить, что видно и чего не видно, сформулировать вопросы к оценщику — об этом отдельный разбор фото повреждений через ИИ. Тот же принцип полезен при сравнении смет: ИИ для выбора сервиса и оценки сметы. Решение по-прежнему за вами и за документами.
Почему «тот же случай, но другой полис» даёт другой ответ
Потому что КАСКО — это набор правил конкретной программы, а не одна федеральная схема. Различия, которые я видел своими глазами у знакомых в похожих ситуациях:
- Граница «тотала» и то, входит ли в расчёт стоимость работ или только детали.
- Учитывается ли износ при выплате деньгами и в каком размере.
- Есть ли агрегатная оговорка, куда обращаться, и нужен ли осмотр до ремонта всегда или только в крупных случаях.
- Как считают ремонт, если вы выбираете сервис сами, и остаётся ли право на доплату.
Отсюда практичное правило: полис читают целиком один раз, до первого повреждения, и спорные пункты выписывают себе на лист. Это полчаса, которые потом экономят месяцы. И да, «мне сосед говорил» не аргумент: у соседа другой договор.
Чего не советую тянуть
Трёх вещей. Первое — уведомление: позвоните в тот же день, даже если повреждение «ерунда» и вы не собираетесь обращаться. Второе — сохранность: не мойте, не ремонтируйте и не разбирайте машину до осмотра; если нужно уехать, фиксируйте всё на месте. Третье — копии: свои экземпляры документов, снимки, переписку складывайте туда, где не потеряете.
И ещё одно, по-честному. Есть ситуации, где ответ не выводится ни из какого текста: спор о скрытых повреждениях, разногласие с оценкой, случай, где обстоятельства мутные. Там решение зависит от полиса и обстоятельств, и догадки в переписке с оператором его не заменят — нужен человек, который ведёт урегулирования, и бумаги, которые вы собрали в первые сутки. Если из всей статьи запомнится одно: полис читают до аварии, а не после, а после аварии не трогают железо до осмотра.